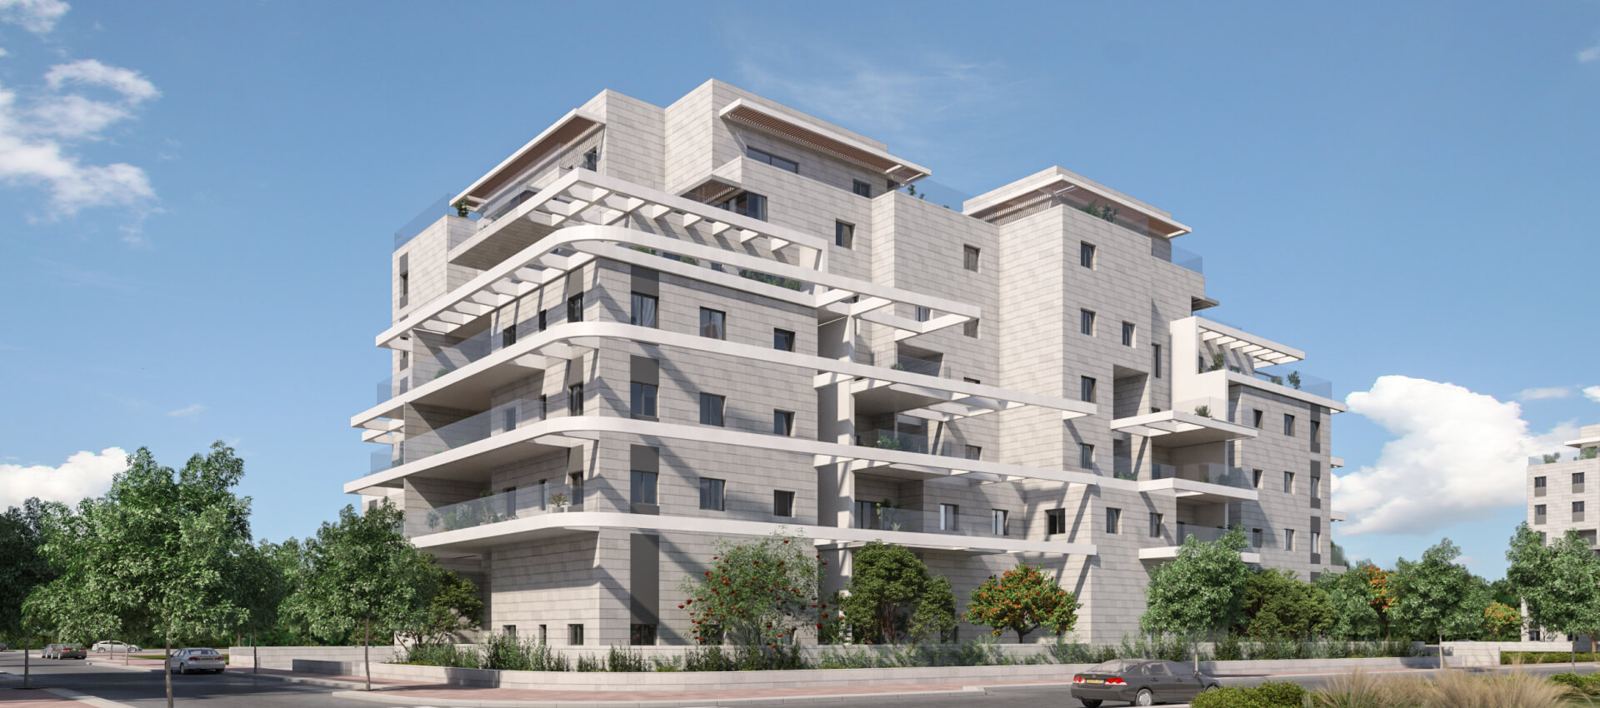
יובלי הנחל
קריית גת · נתנאל גרופ · מסירה 8.2029
יום הבחירה והתור (15.11 · הסתיים)
המקום שלך בתור
104 לפניך · נשארות לפחות 9 דירות
הורדה אחת של כל האתר, כולל סיורים ותוכניות (כ-280 מ"ב, עדיף ב-WiFi). אחר כך הכול נפתח גם בלי אינטרנט.
דירות
מה זה A1, C1?
שם התוכנית אצל הקבלן. אותה אות = אותה דירה בכל בניין.
- 3 חדרים
- D1 דירה 9 · E1 דירה 11 · E דירה 8 (מרפסת 38 מ"ר)
- 4 חדרים
- C1 דירה 3 · B דירה 5 · A גן דירה 1 (גינה 66 מ"ר)
- 5 חדרים
- A1 דירה 4 · A2 דירה 7 (מחסן) · A3 דירה 10 (מחסן)
עוד מסננים
הרשימה שלי
מה חשוב לכם? (משנה את הדירוג)
הדירה הכי טובה לפי הבחירות שלכם = 100. המחיר, הגודל ומספר החדרים לא בציון — בוחרים חדרים למעלה. הכול מהנתונים הרשמיים: מה מותר לבנות מול המרפסת לפי תמל/1011/ב (גובה קומה מוערך 3.2 מ'), פרגולה נחשבת חצי משטח פתוח. הפירוט לכל דירה בחלון הדירה, תחת "בדיקות נוספות".
התקציב שלי (החזר חודשי)
כמו במחשבון: עד 75% משווי מוערך, לפחות 100 אלף הון עצמי (הוראה 329), ריבית אחידה. הערכה בלבד, הבנק קובע. מעל המקסימום = באפור.
עוד
לפני הפגישה
הדירות
הפרויקט
יום הבחירה
מרדכי אנילביץ 50, תל אביב
בוחרים גודל ← מסמנים ☆ 20–30 דירות לפי סדר ← בפגישה לוקחים את הראשונה שפנויה
מה להביא
כללים
- מאחרים — מאבדים את התור.
- מסמכים במקור; צילום מסך — לפי שיקול המפקח.
- הצ'ק ל"נתנאל גרופ בע"מ", לא ל"מגן הנדסה" שבזימון (תוקן בזום). לא מוחזר אם הזכייה מתבטלת; בחתימה — חלק מהתשלום הראשון.
- חוזה דיגיטלי במקום, בלי עלות ובלי שינויים בחוזה, במפרט או במחיר.
- דירות שנבחרו מתעדכנות בזמן אמת ובשלטים — באים עם כמה אפשרויות.
לבקש בחתימה
- שהתוכנית שמצורפת לחוזה תהיה עם הכותרת הנכונה (טיפוס, מספר דירה ומספר חדרים לפי ג'-4). בתוכניות הקבלן יש כותרות מוחלפות ותוויות חדרים שגויות.
מהכנס 28.10
- המצגת30 שקפים
- הקלטת הזום77 דקות
- תוכניות הקבלן לפי בנייןמעודכנות 3–4.11.2026, כל 15 הבניינים (כולל שוק חופשי). מה השתנה: הממ"ד בכל הדירות, ובחלק מהבניינים מספרי הדירות 3/5, 6/8 ו-9/11 עברו ליחידה השנייה באותה קומה — הפירוט בכל דירה, מתחת לתוכנית. בתוכניות הקומה חלק מתוויות מספר החדרים שגויות – הקובע הוא ג'-4.
- דניאל דר050-7444515
עוד פרטים
- ימי הבחירה: 11, 12 ו-15 בנובמבר, כ-40 משפחות ביום לפי סדר הזכייה.
- לא הגעתם — הודעת ביטול ו-48 שעות לערער. לא חתמתם תוך 30 יום (קלנדריים) מהבחירה — הבחירה מתבטלת (טופס הבחירה והמצגת; בזום: "כשבועיים").
- חותמים מול עו"ד החברה ומקבלים פנקס שוברים.
- בדק בית — רק אחרי המפתח. שינויי דיירים (כמו קרמיקה מהמפרט) — בהמשך.
- מיזוג: הכנה למיני-מרכזי בלבד, בלי מזגנים. תריסים חשמליים בסלון ובחדרי השינה (לא בממ"ד ולא במטבח).
- מרפסות: בזום — "כולן מרפסות סוכה"; במצגת — "מקורה באופן חלקי". בתוכנית, הקו המקווקו = החלק המקורה.
תשלומים ומשכנתא
לוח תשלומים
כולל מע"מ 18%. 20% הראשונים לא צמודים; מחצית מכל תשלום אחר צמודה למדד תשומות הבנייה.
מועדים מדויקים
- 7% — סתירה: במצגת ובזום — עד 3–4 ימים מהחתימה, בבנק עם שובר. בחוזה: "במועד החתימה, בהמחאה בנקאית". לשאול בפגישה, ושהכסף יהיה זמין כבר ביום הבחירה.
- תוך 45 יום: עוד 13% (ביחד 20%), עם שובר.
- חודשים 6, 10, 14, 18, 22, 26, 30: 10% כל פעם, רק אחרי היתר בנייה (אם מתעכב — 14 יום מההודעה עליו).
- מסירה 5.8.2029 (אפשר להקדים עד 60 יום). 10% אחרונים 7 ימים לפני, אחרי טופס 4.
- מדד הבסיס: ביום החתימה או ביום היתר הבנייה המלא — המאוחר מביניהם; עד המסירה בחוזה. ירידת מדד לא מוזילה.
- איחור = הפרה יסודית; בביטול על הפרה החברה גובה 2% מהמחיר. הקדמת תשלום: מ-100,000 ₪.
- מקור: החוזה, נספח ב'; מצגת 28.10.
משכנתא
לפני הפגישה
- אישור עקרוני מ-2–3 בנקים, עם השווי בכתב (הוראה 329, 4א).
- הבנק המלווה: לאומי. לשאול אם יממן את ה-13% שתוך 45 יום.
- החוזה (9.1): משכנתא רק אחרי 100,000 ₪ לפחות מכספכם וכל ההון העצמי.
- דירה של 1.6 מיליון: כ-250–300 אלף ₪ נזילים, הכנסה נטו כ-19–23 אלף.
עוד פרטים
- הבנק רשאי (לא חייב) לממן עד 75% משומת השמאי, עם תקרת שווי 2.1 מיליון (הוראה 329, סעיף 4א; לא השתנה בנוסח 30.6.2026). אם השמאי יעריך כמו בהנחה כאן — כ-89%–91% מהמחיר. לא מובטח; לבדוק מול יועץ.
- במחשבון: שווי = מחיר ÷ 0.8, עד 300 אלף מעל המחיר (הנחת עבודה; השמאי של הבנק קובע). החזר: שפיצר לא צמוד. הצמדה: מדד +3%–5% בשנה.
- אסור למכור עד 5 שנים מתעודת הגמר או 7 מההגרלה (17.7.2024), המוקדם — כלומר לכל המאוחר עד 17.7.2031. קנס 450 אלף ₪. מותר להשכיר.
- מס רכישה לדירה יחידה: 0 ₪ עד 1,978,745 ₪ (מדרגות קפואות עד 15.1.2028) — כל הדירות כאן מתחתיו.
הדוח המלא על המימון
מימון דירת "מחיר מטרה" – נתנאל גרופ, קריית גת מערב (מתחם 2, הגרלה 2411)
נכון ל־25.10.2026; נבדק מול החוזה (נספח ב'), המצגת, הזום והוראה 329 ב־31.10.2026. מידע כללי, לא ייעוץ משכנתאות. "לא אומת" = אין מקור רשמי.
בשורה התחתונה
- הבנק רשאי (לא חייב) לממן עד 75% משווי לפי שמאי, לא לפי המחיר המוזל (הוראה 329, סעיף 4א). תקרת השווי עלתה ב־8.2.2026 מ־1.8 ל־2.1 מיליון ₪ (בנוסח 13 מ־30.6.2026 לא השתנתה). אם השמאי יעריך כמו בהנחה למטה — משכנתא של כ־89%–91% מהמחיר.
- הון עצמי: לפחות 100,000 ₪ מכספכם (60,000 עם מענק, אבל כאן המענק 0), או מה שמעבר ל־75% מהשווי — הגבוה מביניהם.
- דירה של 1.6 מיליון, שווי משוער 1.9 מיליון: משכנתא עד 1,425,000 ₪, הון עצמי 175,000 ₪, ועוד כ־35–60 אלף הצמדה ועלויות חובה (ועד כ־20 אלף לעו"ד ויועץ משלכם, פרק 5). כדאי כ־250–300 אלף ₪ נזילים.
- הבעיה היא העיתוי, לא הסכום: 20% (320,000 ₪ בדירה של 1.6 מיליון) תוך 45 יום מהחתימה. עם 175 אלף בלבד צריך משכנתא כבר אז — אפשרי רק עם ליווי בנקאי וערבויות חוק מכר. ולפי סעיף 9.1 בחוזה, החברה חותמת לבנק על ההתחייבות לרישום משכנתא רק אחרי ששילמתם לפחות 100,000 ₪ מכספכם ואת כל ההון העצמי. לברר לפני הבחירה.
- סיכון הקנס (450 אלף ₪): לפי סעיף 4א(4), אם לבנק אין עדיפות על זכות המדינה לקנס, הוא מפחית את הקנס מהשווי, והמשכנתא יורדת מאוד. לבדוק עם הבנק לפני החתימה.
- החזר: 1.425 מיליון ל־30 שנה בריבית ממוצעת 4.5%–5% ≈ 7,200–7,650 ₪ בחודש. כדי שזה יהיה 33%–40% מההכנסה — הכנסה נטו של כ־19–23 אלף ₪.
- מס רכישה: 0 על דירה יחידה של 1.6 מיליון (פטור עד 1,978,745 ₪, מדרגות מוקפאות עד 15.1.2028).
1. הוראה 329: כמה הבנק רשאי לממן
נוסח 12 (חוזר ח-06-2840, 8.2.2026); נבדק מול נוסח 13 (חוזר 2852, 30.6.2026) — הסעיפים לא השתנו
| סעיף | מה כתוב |
|---|---|
| 2.1 | דירה יחידה: עד 75% מהשווי |
| 2.2 | דירה חלופית (משפר דיור שמתחייב למכור את הקיימת): עד 70% |
| 2.3 | דירה להשקעה: עד 50% |
| 4א(1) | הבנק "רשאי לבסס את שווי הנכס על הערכת שמאי במועד אישור ההלוואה". השמאי מתחשב בסוג הפרויקט, אוכלוסיית היעד, המפרט ומספר הדירות המוזלות באזור |
| 4א(2) | "במקרה בו הערכת השמאי עולה על 2.1 מיליון ש"ח, יש לבסס את שווי הנכס על 2.1 מיליון ש"ח או על מחיר הרכישה, הגבוה מבניהם" (עד 8.2.2026: 1.8 מיליון) |
| 4א(3) | ההערכה מניחה מימוש בשוק החופשי. הערת אזהרה בגובה הקנס אינה מניעה משפטית, אם הלוואת הבנק קודמת לקנס |
| 4א(4) | קנסות או החזר הטבה מופחתים משווי הדירה, "אלא אם קיימת לבנק זכות הקודמת לזכות המדינה" |
| 4א, סיפא | "על הרוכש לשלם ממקורותיו העצמיים לפחות": 60,000 ₪ לדירה עם מענק; 100,000 ₪ לכל דירה אחרת |
| 5 | החזר מההכנסה (PTI) עד 50% |
| 6 | החזר מעל 40% מחייב את הבנק ביותר הון, ולכן בפועל קשה או יקר יותר |
| 7 | עד 2/3 מההלוואה בריבית משתנה |
| 8 | עד 30 שנה |
מה השתנה ב־2025–2026
- 8.2.2026 (חוזר 2840): תקרת השווי לדירה מוזלת 1.8 → 2.1 מיליון ₪ (עדכון למדד), בתוקף מיום הפרסום.
- מ־1.7.2026: בבדיקת ההחזר מההכנסה נספרות גם הלוואות קודמות באותו נכס שנותרו להן יותר מ־18 חודשים.
- הלוואה לכל מטרה במשכון דירה: עד 70%, אם החלק שמעל 50% עד 200 אלף ₪ — עכשיו לצמיתות. לא רלוונטי לרכישה.
- טיוטת אוקטובר 2025 (סך ההחזרים עד 40% מההכנסה הפנויה) לא נכנסה לנוסח פברואר 2026. התקרה נשארה 50%.
איך נקבע השווי
- השמאי של הבנק, ביום אישור ההלוואה — לא מחיר המכרז ולא שמאי רמ"י.
- הנחת העבודה כאן: הקבלן נתן 20% הנחה משמאות רמ"י, עד 300 אלף ₪, ולכן בדירות יקרות השווי ≈ המחיר + 300 אלף. לא אומת אם ההנחה על המחיר עם מע"מ או בלי. לא אומת שהשמאי של הבנק יגיע לאותו שווי: עליו להתחשב בכמות הדירות המוזלות באזור, וזה עלול להוריד.
- תקרת 2.1 מיליון לא מגבילה: השווי המשוער של הדירה היקרה ביותר כ־1.97 מיליון.
2. חישוב לשלושה מחירים
הנחות: דירה יחידה (75%), בלי מענק (מינימום 100 אלף), שווי לפי הנחה של 20% עד 300 אלף, לבנק עדיפות על הקנס.
| 1,000,000 ₪ | 1,370,000 ₪ | 1,600,000 ₪ (5 חדרים) | |
|---|---|---|---|
| שווי משוער | 1,250,000 (הנחה 250K, מתחת לתקרה) | 1,670,000 (הנחה מוגבלת ל־300K) | 1,900,000 (הנחה מוגבלת ל־300K) |
| 75% מהשווי | 937,500 | 1,252,500 | 1,425,000 |
| הון עצמי לפי 75% | 62,500 | 117,500 | 175,000 |
| הון עצמי מינימלי בפועל | 100,000 (רצפת ה־100 אלף) | 117,500 | 175,000 |
| משכנתא מקסימלית | 900,000 | 1,252,500 | 1,425,000 |
| משכנתא כאחוז מהמחיר | 90.0% | 91.4% | 89.1% |
| 20% תוך 45 יום | 200,000 | 274,000 | 320,000 |
| חסר ל־20% עם הון מינימלי בלבד | 100,000 | 156,500 | 145,000 |
תרחישים פחות טובים (דירה של 1.6 מיליון)
| תרחיש | שווי לחישוב | משכנתא מקסימלית | הון עצמי נדרש |
|---|---|---|---|
| בסיס (שמאי 1.9 מיליון) | 1,900,000 | 1,425,000 | 175,000 |
| שמאות נמוכה יותר (1.75 מיליון, הנחה שלי) | 1,750,000 | 1,312,500 | 287,500 |
| הבנק מחשב לפי המחיר בלבד | 1,600,000 | 1,200,000 | 400,000 |
| לבנק אין עדיפות על הקנס (1.9 מיליון פחות 450 אלף) | 1,450,000 | 1,087,500 | 512,500 |
| משפר דיור (דירה חלופית, 70%) | 1,900,000 | 1,330,000 | 270,000 |
מתי הכסף צריך להיות זמין
- החוזה (נספח ב', 2.2): 7% "במועד חתימת החוזה, בהמחאה בנקאית לפקודת החברה", 13% תוך 45 יום (ביחד 20%), 10% בתוך 6, 10, 14, 18, 22, 26 ו־30 חודשים, ו־10% שבעה ימים לפני המסירה (5.8.2029), אחרי טופס 4.
- סתירה: במצגת ובזום — ביום החתימה לא משלמים, וה־7% בבנק עם שובר תוך 3–4 ימים. בחוזה — "במועד החתימה, בהמחאה בנקאית". איחור = הפרה יסודית (סעיף 4 בנספח), ובביטול על הפרה החברה גובה 2% מהמחיר. לכן לשאול בפגישה, וה־7% זמינים כבר ביום הבחירה.
- מהתשלום השלישי — מותנה בהיתר בנייה; אם מתעכב, 14 יום מהודעת החברה על ההיתר (2.6). אם אין עדיין פנקס שוברים — 7 ימים מההודעה עליו.
- הקדמת תשלום: מ־100,000 ₪ (סעיף 3).
- הבנק משחרר את המשכנתא בשלבים לפי לוח התשלומים, לחשבון הליווי מול שובר או ערבות חוק מכר — כך שבלי ליווי וערבויות בדרך כלל אין שחרור. לפי חוזה הפרויקט הערבויות יינתנו רק אחרי תחילת הליווי. לא אומת אם הליווי התחיל.
- מקובל במחיר למשתכן ומחיר מטרה: התשלום הראשון (כ־7%–10%) מההון העצמי, היתרה מהבנק בשלבים. אתר "הון": "הרוכש חייב לשלם ליזם 10% מעלות הדירה לפני שהבנק משחרר כספי משכנתא". אם 13% נדרשים לפני שהמשכנתא זמינה — שלוש דרכים:
- לבקש מהקבלן ומהבנק המלווה שהמשכנתא תממן את ה־13% — אפשרי אם החשבון המלווה כבר פתוח.
- הלוואת גישור (עד 3 שנים): נחשבת הלוואה לדיור ופטורה ממגבלת ההחזר מההכנסה (סעיף 11), אבל לא ממגבלת המימון.
- הלוואה פרטית או משפחתית: הבנק יספור את ההחזר שלה בבדיקת ההחזר מההכנסה.
- גרייס: אפשר לבקש ריבית בלבד או דחייה בתקופת הבנייה, לפי הבנק. לא אומת שיש כלל אחיד.
3. החזר חודשי והכנסה
- בנק ישראל: החזר עד 50% מההכנסה הפנויה; מעל 40% ההלוואה יקרה לבנק, ולכן בפועל מאשרים בדרך כלל 30%–40% (נוהג, לא הוראה).
- ריבית: בנק ישראל 3.25% (ללא שינוי ב־21.10.2026), פריים 4.75%. ממוצע משכנתאות חדשות באמצע 2026 כ־5.01% (קבוע לא צמוד כ־4.8%–4.9%, צמוד כ־3.4%). מאז ירדה, ולכן החישוב לפי 4.5% ו־5.0% לכל התמהיל, בלי הצמדה — במסלול צמוד ההחזר יעלה עם המדד.
החזר חודשי (שפיצר, לא צמוד, ₪)
| משכנתא | 4.5%, 25 שנה | 4.5%, 30 שנה | 5.0%, 25 שנה | 5.0%, 30 שנה |
|---|---|---|---|---|
| 900,000 | 5,002 | 4,560 | 5,261 | 4,831 |
| 1,250,000 | 6,948 | 6,334 | 7,307 | 6,710 |
| 1,350,000 | 7,504 | 6,840 | 7,892 | 7,247 |
| 1,425,000 | 7,921 | 7,220 | 8,330 | 7,650 |
| 1,450,000 | 8,060 | 7,347 | 8,477 | 7,784 |
הכנסה נטו נדרשת (משכנתא 1.425 מיליון, 5%, 30 שנה, החזר 7,650 ₪)
| החזר מההכנסה | הכנסה נטו |
|---|---|
| 30% | ~25,500 ₪ |
| 35% | ~21,900 ₪ |
| 40% | ~19,100 ₪ |
| 50% (המקסימום החוקי) | ~15,300 ₪ |
מההכנסה מורידים החזרי הלוואות אחרות. משלמים שכירות? הבנק מוריד גם אותה עד המסירה — בדיוק כשהמשכנתא כבר משתחררת.
4. זכויות והטבות
| הטבה | מה מצאתי | כאן? |
|---|---|---|
| מענק | במחיר מטרה: 40,000 ₪ קבוע באזורי עדיפות לאומית, בחלק מהיישובים 40–60 אלף (מקורות משניים). נקבע לכל פרויקט ומוצג באתר "דירה בהנחה". | לא. באתר המשרד: 0 ₪ לפרויקט. הסיבה לא אומתה (כנראה המכרז לא כלל מענק, או שקריית גת מערב לא זכאית). |
| הלוואת זכאות (משרד השיכון) | צמודה, ריבית קבועה מוזלת: 0.5% מתחת לממוצע ולא מעל 3% (מקורות משניים). מינימום 600 נקודות: 250 בשנת הנישואין הראשונה, 50 לכל שנה נוספת, 350 לילד ראשון, 150 לשני, 100 לכל נוסף, 50 לכל אח או אחות, ונקודות על שירות צבאי. יש מקומות עם "הלוואת מקום". האישור תקף לשנה. | אולי, לפי הניקוד. הסכום לא אומת. חלק מהמשכנתא ולא בנוסף לה — רק מוזילה ריבית. |
| מס רכישה, דירה יחידה 2026 | 0% עד 1,978,745 ₪, ו־3.5% עד 2,347,040 ₪; מוקפא עד 15.1.2028. | 0 ₪ בכל טווח המחירים כאן (966 אלף עד 1.67 מיליון). אין פטור מיוחד לזוכים, ואין צורך. |
| משפר דיור | מחיר מטרה פתוח גם להם; בשלב הראשון הוגרלו רק חסרי דירה; צריך למכור את הקיימת תוך 12 חודשים מטופס 4 (מקורות משניים). | מימון עד 70% (2.2); מס רכישה כדירה יחידה רק אם מוכרים בזמן. לא אומת אם הגרלה 2411 נפתחה להם. |
| זכאות בסיסית | חסר דירה: זוג בכל גיל, יחיד מגיל 35, משפחה חד־הורית. נכה בכיסא גלגלים: דירה אחת מכל 30 (מקורות משניים, 2021). | — |
| משכנתא בערבות מדינה | אין תוכנית רשמית פעילה ב־2026. בלוג אחד טען לערבות של 15% — לא אומת, ונראה לא מדויק. סעיף 10 פוטר ממגבלת המימון רק הלוואה שרובה מכספי המדינה. | לא |
| הטבות לקריית גת או לפריפריה | מעבר למענק (כאן 0) — לא נמצאה הטבת משכנתא. אם העיר אזור עדיפות לאומית, ייתכן זיכוי במס הכנסה לתושבים. לא אומת. | לבדוק |
| הנחה לזוגות צעירים במס רכישה | אין, מעבר למדרגות דירה יחידה. | — |
5. עלויות נוספות (דירה של 1.6 מיליון)
| סעיף | אומדן | מקור והערות |
|---|---|---|
| עו"ד של הקבלן | 0 ₪ | בזום (28.10): במחיר מטרה לא גובים; אין שכר טרחה בסעיף 12 בחוזה. |
| עו"ד שלכם (לא חובה) | ~0.3%–0.7% מהמחיר + מע"מ = ~5,000–13,000 ₪ | מקורות משניים. החוזה לא משתנה, אבל אפשר לקבל הסבר. |
| הצמדה למדד תשומות הבנייה למגורים | 20% הראשונים לא צמודים; מכל תשלום אחר מחצית = 40% מהמחיר (640,000 ₪). במדד +3%–5% בשנה, לפי מועדי התשלומים: ~32,000–54,000 ₪ | נספח ב' 2.7. מדד בסיס: הידוע ביום החתימה או ביום היתר הבנייה המלא — המאוחר מביניהם; נעצר במועד המסירה בחוזה; ירידה לא מוזילה. בטופס הבחירה: המחיר "ימודד, ככל שיידרש, ליום החתימה בהתאם להוראות המכרז" — לשאול בפגישה אם מחיר ג'-4 יעלה עד החתימה. |
| שמאי לבנק | ~1,500–2,500 ₪ | לא אומת |
| פתיחת תיק משכנתא | מאות עד כ־2,000 ₪, פתוח למו"מ | לא אומת |
| יועץ משכנתאות (לא חובה) | ~5,000–10,000 ₪ | לא אומת |
| ביטוח חיים ומבנה | ~150–350 ₪ בחודש, לפי גיל | לא אומת |
| ערבות חוק מכר ופנקס שוברים | כלול במחיר | סעיף 11.8: חוץ מעמלת הסבת הערבות לבנק המשכנתא, אם נדרשת. |
| רישום משכנתא, הערות אזהרה | כמה מאות ₪ | 9.1.7: אגרת רישום המשכנתא — עליכם; הערת האזהרה על ההתחייבות לרישום — על החברה. |
| ריבית בבנייה וכפל הוצאות (שכירות + משכנתא) | ~2–7 אלף ₪ בחודש, לפי מה ששוחרר | ההחזר מתחיל עם כל שחרור, אלא אם יש גרייס |
| מטבח, מיזוג, הובלה ושדרוגים | 30–80 אלף ₪ | הערכה שלי |
סה"כ בלי שדרוגים: כ־35–60 אלף ₪ מעבר להון העצמי (הצמדה ועלויות חובה), ועד כ־80 אלף עם עו"ד ויועץ משלכם. מס רכישה: 0.
6. המלצות ומלכודות
- אישור עקרוני מ־2–3 בנקים לפני יום הבחירה. הזכייה אינה אישור משכנתא. שיפרט סכום, שווי שהבנק מקבל ותנאי הקנס.
- לשאול את הבנק בכתב: (א) האם יחשב לפי שמאי וסעיף 4א, ומה השווי המשוער לדירת 5 חדרים; (ב) האם יש לו עדיפות על הקנס של 450 אלף (4א(3), 4א(4)). אם לא — הקנס עלול לרדת מהשווי, והמשכנתא בכ־340 אלף ₪.
- לברר עם נתנאל גרופ מי הבנק המלווה, האם נפתח חשבון ליווי ומתי יחולקו פנקסי השוברים והערבויות; ואז אם הבנק המלווה יממן את ה־13% שבתוך 45 יום.
- כלל אצבע: לא לבחור דירה של 1.6 מיליון עם פחות מ־~250 אלף ₪ נזילים (175 אלף הון עצמי, כ־55 אלף הצמדה ועלויות, ומרווח), או עם הכנסה נטו מתחת ל־~19–20 אלף ₪. עם 120–180 אלף, דירה של כ־1.37 מיליון (הון עצמי 117.5 אלף) בטוחה יותר.
- מרווח של 10% בשווי: שמאות נמוכה ב־150 אלף מעלה את ההון העצמי הנדרש ב־112.5 אלף.
- זהירות מהלוואות צד: נכנסות לחישוב ההחזר מההכנסה, ולפי ההוראה 100 האלף צריכים להגיע "ממקורותיו העצמיים" של הרוכש.
- עדיף 30 שנה עם החזר נמוך, ופירעון מוקדם בהמשך — כך ההחזר נשאר מתחת ל־35%–40% מההכנסה.
- מגבלת מכירה (סעיף 4.12): 5 שנים מתעודת הגמר או 7 מההגרלה, המוקדם. ההגרלה 17.7.2024 (האזור האישי), כלומר מכירה מותרת לכל המאוחר מ־17.7.2031. קנס 450 אלף ₪. השכרה מותרת (אפשר לשלם משכנתא משכירות), אבל הדירה לא נזילה — לא לתכנן יציאה במכירה.
- מסמכים מראש: 3 תלושים אחרונים, עו"ש ל־3 חודשים, דוח נתוני אשראי, אישור על מקור ההון העצמי.
מקורות
- בנק ישראל, הוראה 329 נוסח 12 (02/26), חוזר ח-06-2840, 8.2.2026
- הוראה 329 נוסח 13 (06/26), חוזר 2852, 30.6.2026 — המעודכן
- חוזה המכר (הסכם מאסטר מחיר מטרה, מתחם 2, "סופי לאחר עדכון"): נספח ב' 2–4, סעיפים 4.12–4.13, 9.1, 11.8, 17.2; טופס בחירת דירה (מסמך 02); מצגת יום הבחירה 28.10.2026 והקלטת הזום.
- הוראה 329 באנגלית (12/21): הגדרת "דירה במחיר מופחת", כולל "Target Price"
- הוראה 329 נוסח 11 (04/25)
- ביזפורטל: הקלות דצמבר 2025 (תקרה 2.1 מיליון, מבחן ההחזר)
- כלכליסט: טיוטת ה־40%, אוקטובר 2025
- החלטת הריבית 21.10.2026: בנק ישראל · כלכליסט
- ביזפורטל: ריבית משכנתא לפי בנק, אמצע 2026
- מס רכישה 2026: ביזפורטל · מרכז הנדל"ן
- משרד השיכון: "דירה בהנחה"
- כל זכות: דירה בהנחה (הדף חסם גישה אוטומטית) · תקרת שכר הטרחה של עו"ד הקבלן
- תנאי מחיר מטרה: mako (2021) · נדל"נשי
- הלוואת זכאות: ביזפורטל (יולי 2026) · מזרחי טפחות
- הון: שחרור המשכנתא אחרי 10% · הצמדה של 50% למדד
- קנטה: מדד תשומות הבנייה
- LS משכנתאות: הון עצמי בדירה בהנחה (2026, דוגמת 1.6/1.9)
סוגי דירות
השוואת סוגים
כדאי לדעת
כל החניות פתוחות, בלי חניון תת-קרקעי.
2.6 מ"ר (קומה 2) · 3.21 מ"ר (קומה 3)
38 מ"ר · 3 חדרים · בניינים 7–15
בניין 5, דירה 1 · גינה 66 מ"ר · בתור 105 כמעט בטוח תיבחר לפניך
סביבה ומפות
מפת הפרויקט · בניינים 1–15
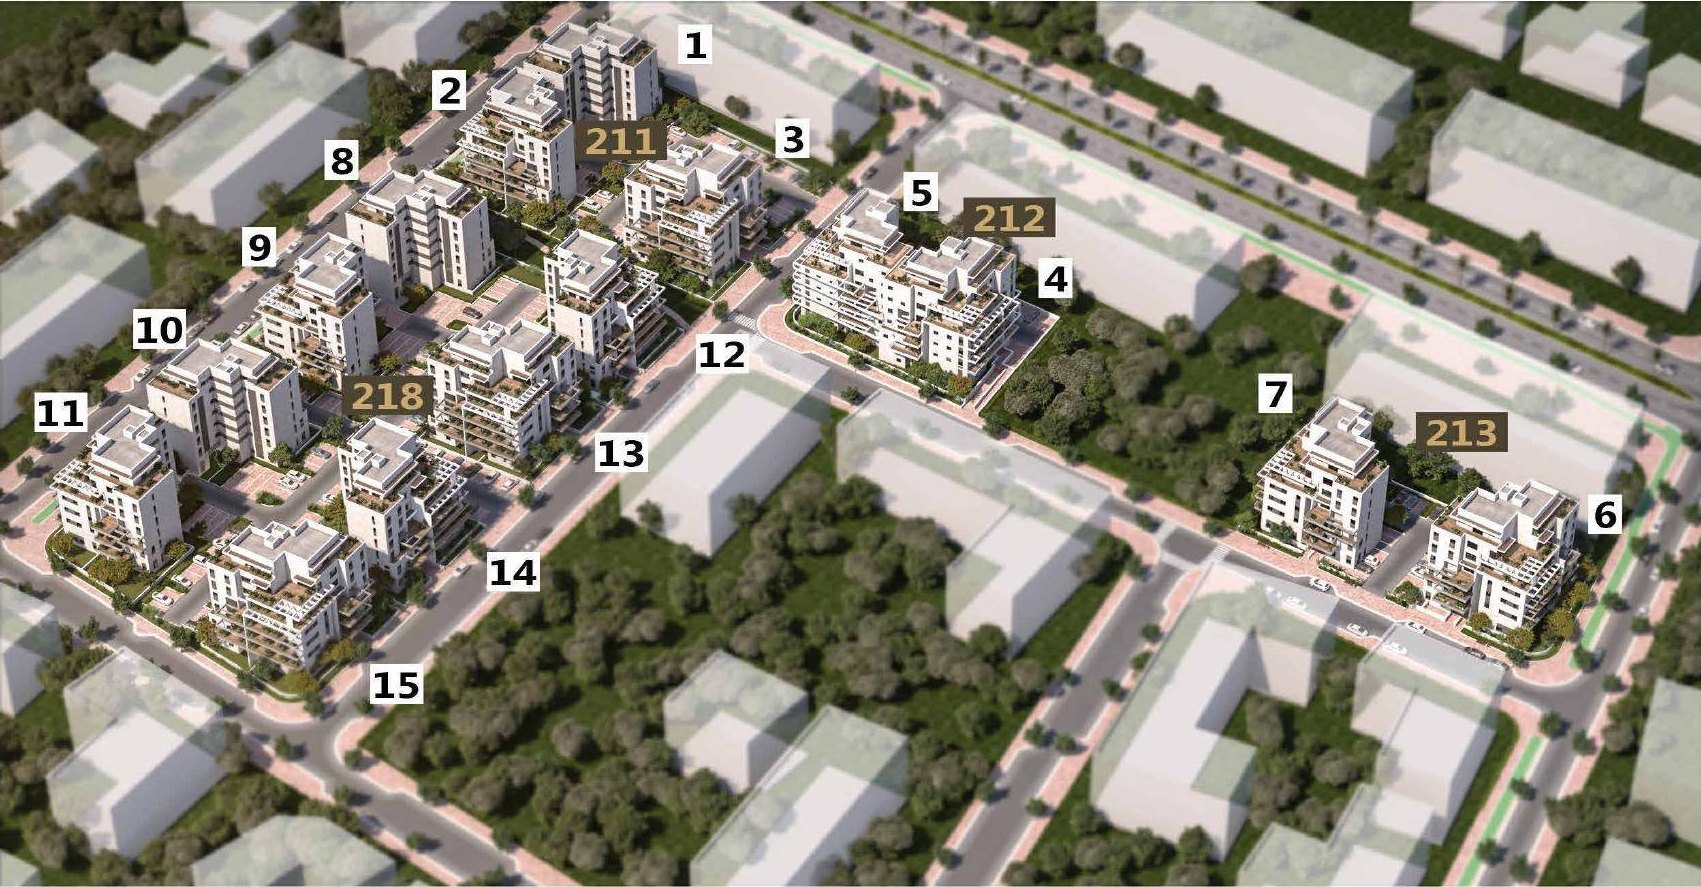
לחיצה על בניין — הדירות בו. ההדמיה מתוכניות הקבלן.
מפת השכונה · מה ייבנה מסביב
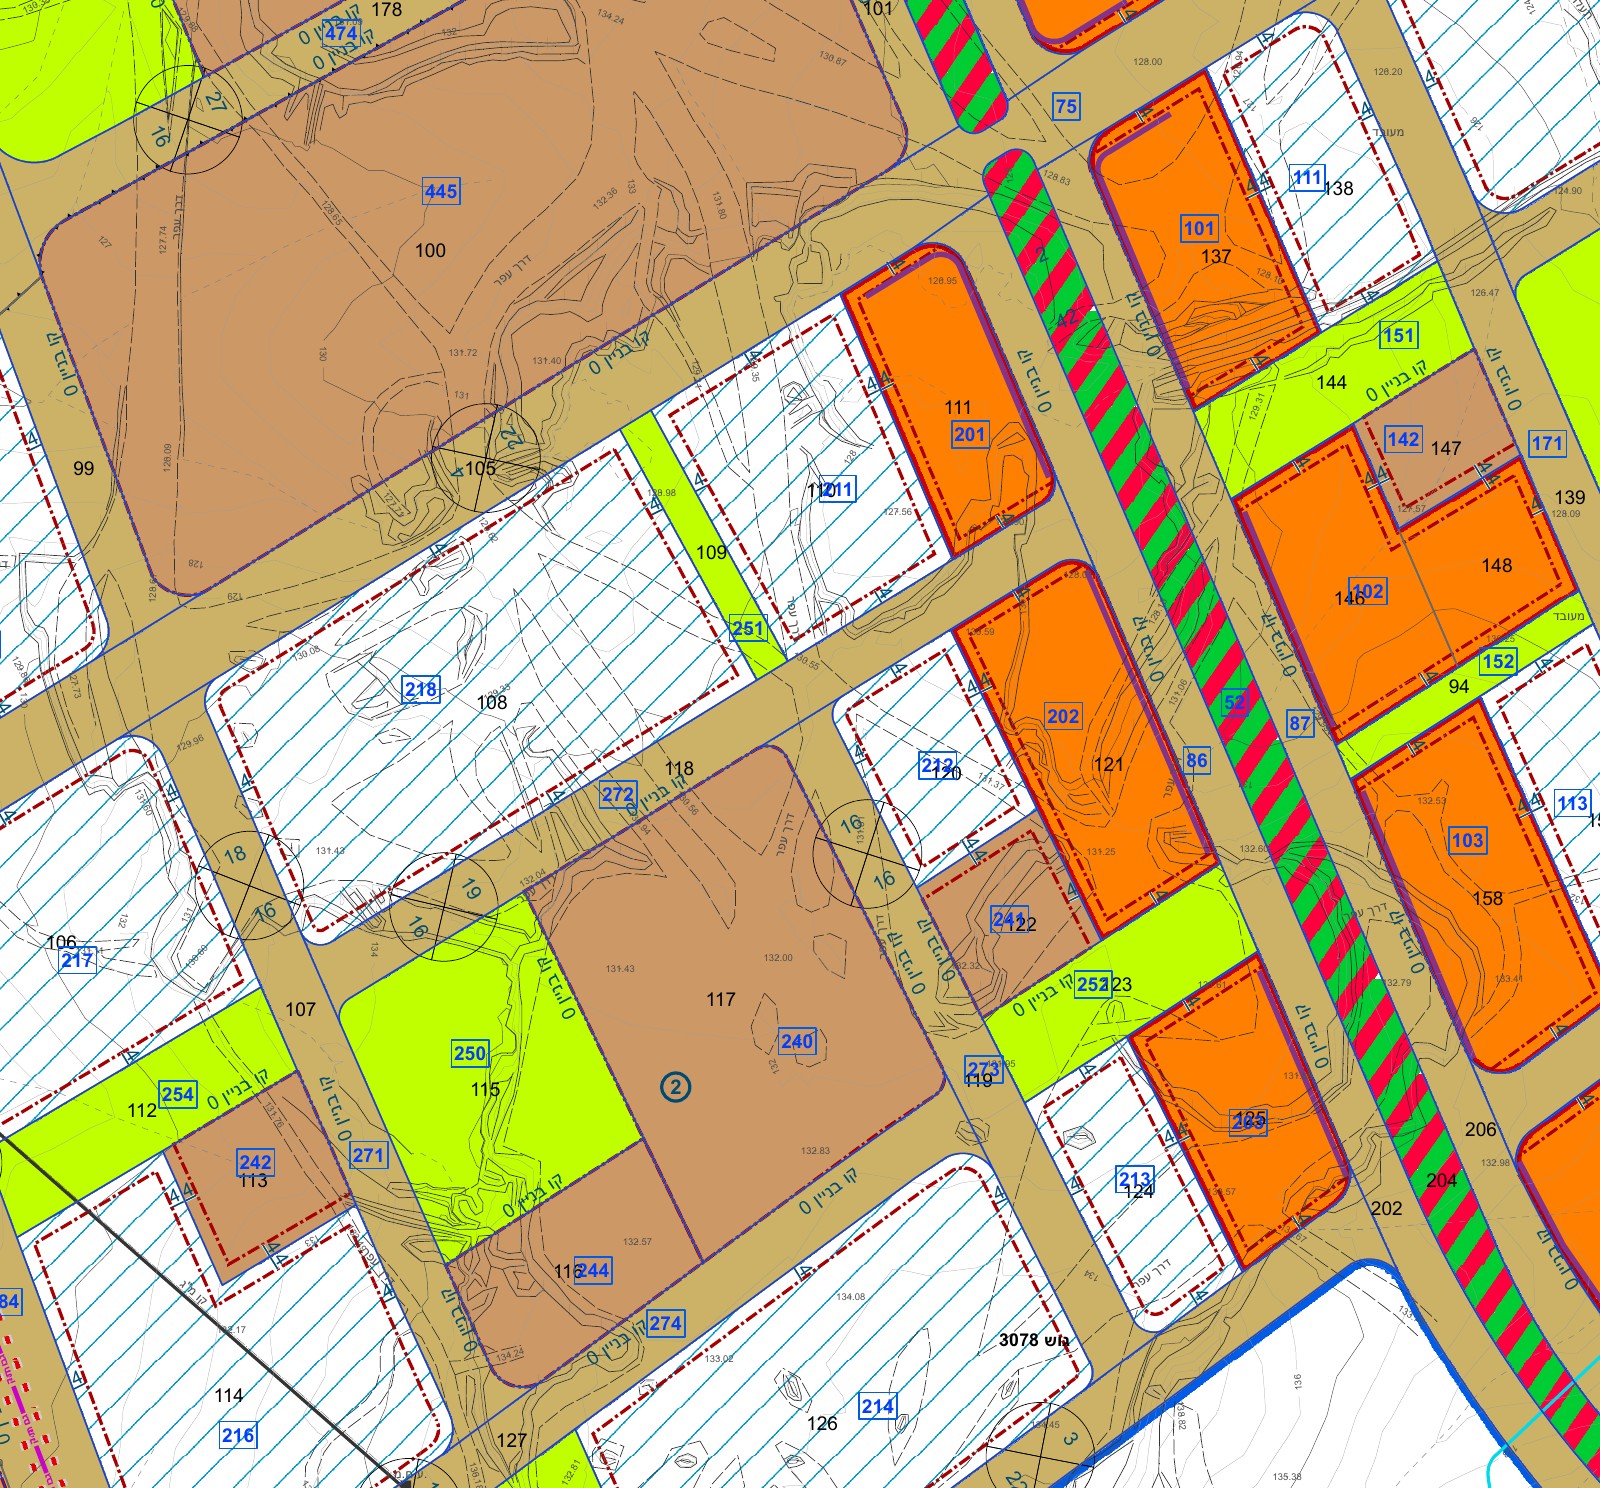
הסביבה בתלת-ממד מה מותר לבנות מסביב · הליכה ברחוב · מבט מהמרפסת
מאיפה הנתונים
התכנית בתוקף: תמל/1011/ב (אושרה 20.11.2024, פורסמה 4.12.2024), שהתאימה את השכונה לאוכלוסייה חרדית. המגרשים שלנו לא השתנו: 6 קומות מעל הכניסה, עד 21 מ'.
- 201, 202, 203 (צפון-מזרח): מגורים עד 11 קומות, מסחר בקרקע.
- מגרשי הציבור 445, 240, 241, 242, 244: עד 6 קומות. השימושים (בתי ספר, מעונות, בתי כנסת) — מנספח הבינוי, שאינו מחייב.
- דרום-מזרחית לבניינים 6–7: מבני ציבור עד 8 קומות (תמל/1011/א).
- קו המתח הגבוה בדרום-מערב מסומן "להעתקה", בלי תאריך.
מי קנה את המגרשים (מכרזי רמ"י)
מקורות: מינהל התכנון (מבא"ת), רמ"י (תכניות ומכרזים).
מה הכי קרוב לכל בניין
לפי תמל/1011/ב. מרחקים מקיר הבניין לגבול המגרש השכן, ±5 מ'. התכנית קובעת מה מותר לבנות, לא מתי — הבניינים השכנים עוד לא תוכננו.
תוכניות קומה
בגיליונות האלה חלק מהתוויות "דירה N חדרים" שגויות (למשל דירה 8 מסומנת 4 חדרים ודירה 9 מסומנת 4–5). הקובע: טופס ג'-4 – דירות 8, 9, 11 = 3 חדרים · 3, 5 = 4 · 4, 7, 10 = 5. גם הקבלן אישר שדירה 8 היא 3 חדרים.